 العربية

أدى تطبيق ضريبة الشركات في الإمارات إلى جعل التسجيل الضريبي، وإعداد التقارير المالية، وتقديم الإقرارات في الوقت المحدد مسؤولياتٍ مهمة للشركات العاملة في الدولة. ويجب على الشركات فهم التزاماتها بموجب قانون ضريبة الشركات في الإمارات لتجنب الغرامات والحفاظ على سجلات مالية سليمة.
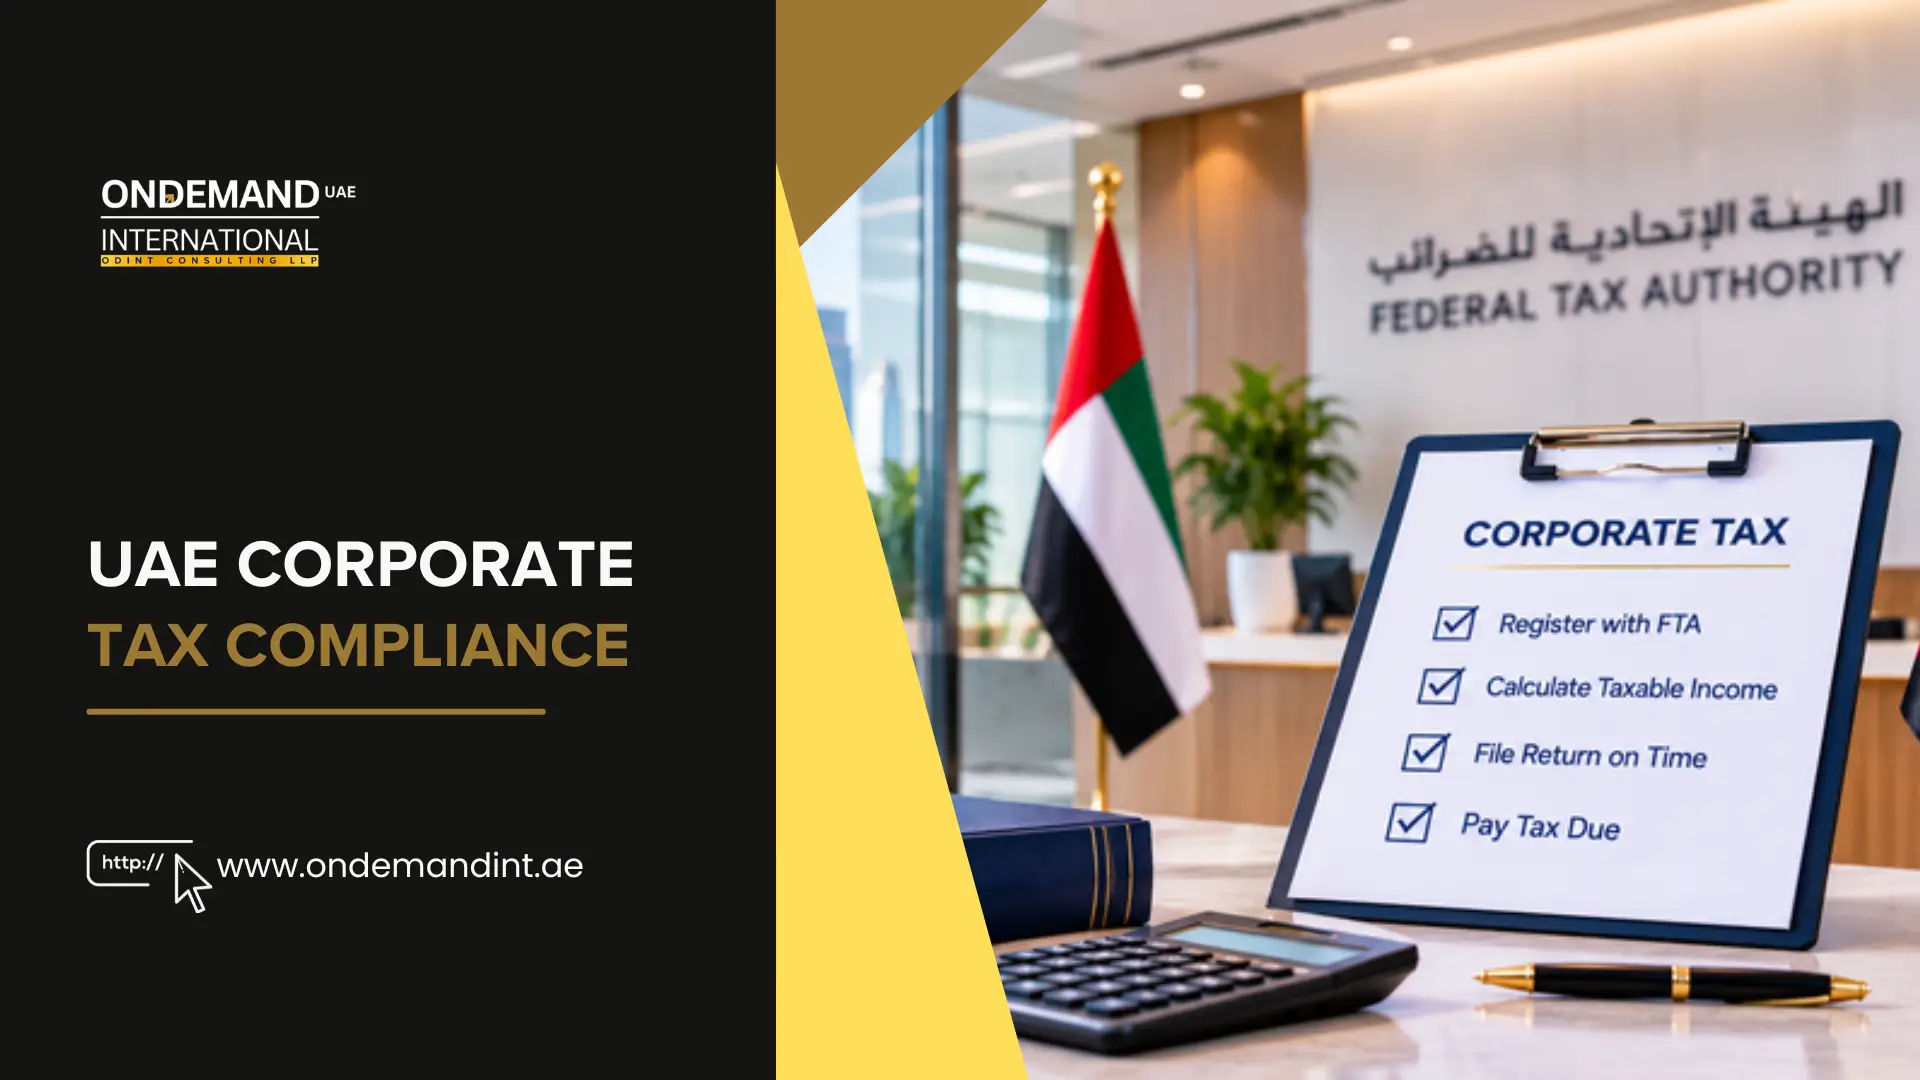
الامتثال لضريبة الشركات في الإمارات يشمل التسجيل لدى الهيئة الاتحادية للضرائب (FTA)، واحتساب الدخل الخاضع للضريبة، وتقديم إقرارات ضريبة الشركات، وسداد أي ضريبة مستحقة ضمن المواعيد النهائية المحددة. وسواء كنت تدير شركة في البر الرئيسي، أو نشاطًا تجاريًا في منطقة حرة، أو شركة دولية لها وجود خاضع للضريبة في الإمارات، فإن فهم هذه المتطلبات يساعدك على إدارة مسؤولياتك الضريبية بفعالية.
ما هو الامتثال لضريبة الشركات في الإمارات؟
يتضمن الامتثال لضريبة الشركات في الإمارات الوفاء بالالتزامات القانونية والمالية المنصوص عليها في المرسوم بقانون اتحادي رقم 47 لسنة 2022 (وتعديلاته). ويُلزم القانون الشركات الخاضعة للضريبة بتحديد دخلها الخاضع للضريبة، والإفصاح عن وضعها الضريبي، وتقديم الإقرار وسداد الضريبة في الوقت المحدد.
سيُطبَّق نظام ضريبة الشركات في الإمارات على السنوات المالية التي بدأت في 1 يونيو 2023 أو بعده. ويتضمن متطلبات الامتثال الأساسية التالية:
- التسجيل الضريبي: التسجيل لدى الهيئة الاتحادية للضرائب ضمن الإطار الزمني المطلوب.
- احتساب الضريبة: مقدار الدخل المتبقي بعد التعديلات والخصومات.
- تقديم الإقرار: تقديم إقرار ضريبي سنوي للشركة عبر EmaraTax.
- سداد الضريبة: سداد المبلغ المستحق ضمن الإطار الزمني المحدد.
- حفظ السجلات: الاحتفاظ بالقوائم المالية والفواتير والمستندات الداعمة.
- أسعار التحويل: تطبيق مبدأ السعر المحايد على المعاملات مع الأطراف المرتبطة.
يشمل الامتثال لضريبة الشركات في الإمارات أيضًا الحفاظ على مسك دفاتر سليم. وينبغي للشركات التأكد من أن المعلومات المحاسبية تدعم الأرقام المُصرَّح بها في إقراراتها الضريبية.
ما الشركات التي يجب عليها الامتثال لضريبة الشركات في الإمارات؟
تخضع غالبية الشركات والأعمال في الإمارات لنظام ضريبة الشركات، إلا أن بعض الشركات وأنواع الدخل معفاة أو تخضع للضريبة وفق شروط خاصة.
فيما يلي الفئات الرئيسية:
- الشركات في البر الرئيسي: بشكل عام، تخضع الشركات ذات المسؤولية المحدودة (LLCs) والشركات المؤسسة الأخرى لنظام ضريبة الشركات.
- شركات المناطق الحرة: يتعين على هذه الشركات التسجيل والالتزام بمتطلبات ضريبة الشركات حتى لو كانت مؤهلة لمعدل 0% على الدخل المؤهل.
- الشركات الأجنبية: قد تخضع الشركات الأجنبية التي لديها منشأة دائمة في الإمارات لضريبة الشركات على الدخل المنسوب إلى تلك المنشأة.
- أصحاب الأعمال الأفراد: يشمل النظام عادةً الأشخاص الطبيعيين الذين يمارسون نشاطًا تجاريًا في الإمارات إذا تجاوز حجم أعمالهم السنوي 1 مليون درهم.
- الجهات المعفاة: قد تتأهل بعض الجهات الحكومية، وجهات النفع العام المؤهلة، وغيرها من المؤسسات المحددة للإعفاء بموجب القانون.
تقع الأجور، ودخل الاستثمار الشخصي، ودخل الاستثمار العقاري الشخصي المؤهل للأشخاص الطبيعيين خارج نطاق ضريبة الشركات في الإمارات بشكل عام.
ينبغي للشركات تقييم وضعها القانوني وأنشطتها لتحديد ما إذا كانت التزامات التسجيل أو تقديم الإقرارات أو غيرها من التزامات الامتثال تنطبق عليها.
ما معدلات ضريبة الشركات في الإمارات، وكيف يُحتسب الدخل الخاضع للضريبة؟
تطبق الإمارات معدلًا قياسيًا لضريبة الشركات بنسبة 0% على الدخل الخاضع للضريبة حتى 375,000 درهم، و9% على المبلغ الذي يتجاوز هذا الحد.
| الدخل الخاضع للضريبة | معدل الضريبة |
|---|---|
| حتى 375,000 درهم | 0% |
| أكثر من 375,000 درهم | 9% |
على سبيل المثال، إذا بلغ الدخل الخاضع للضريبة لشركة ما 600,000 درهم، فإن أول 375,000 درهم تخضع للضريبة بنسبة 0%، بينما يخضع المبلغ المتبقي البالغ 225,000 درهم للضريبة بنسبة 9%. وبالتالي يبلغ التزامها من ضريبة الشركات 20,250 درهم.
كيف يُحتسب الدخل الخاضع للضريبة؟
يُحتسب الدخل الخاضع للضريبة باستخدام الربح المحاسبي قبل الضريبة كنقطة انطلاق، تليه التعديلات المطلوبة بموجب قانون ضريبة الشركات.
قد تشمل هذه التعديلات:
- خصم مصروفات الأعمال المؤهلة.
- استبعاد الدخل المعفى المؤهل.
- إعادة إضافة المصروفات غير القابلة للخصم.
- تعديل الدخل والمصروفات الناتجة عن المعاملات مع الأطراف المرتبطة.
- تطبيق الإعفاءات والخصومات الضريبية المؤهلة.
قد يستفيد الأشخاص المؤهلون في المنطقة الحرة من معدل 0% على الدخل المؤهل، بينما يخضع دخلهم الخاضع للضريبة غير المؤهل عمومًا لمعدل 9%، وفقًا للقواعد المعمول بها.
ما المتطلبات الرئيسية للامتثال لضريبة الشركات في الإمارات؟
لتحقيق الامتثال لضريبة الشركات في الإمارات، يتعين على الشركات التسجيل في ضريبة الشركات، والاحتفاظ بسجلات مالية دقيقة، وتقديم الإقرارات، وسداد الضريبة إن انطبق ذلك.
- التسجيل في ضريبة الشركات: يجب أن تُسجَّل الشركات الخاضعة لضريبة الشركات لدى الهيئة الاتحادية للضرائب عبر EmaraTax ضمن الجداول الزمنية المحددة. وتشمل المستندات عادةً الرخصة التجارية، ومستندات التأسيس، ومعلومات المساهمين، ومعلومات المفوَّض بالتوقيع.
- تقديم إقرار ضريبة الشركات: يُطلب من الأشخاص الخاضعين للضريبة عادةً تقديم إقرار واحد لضريبة الشركات عن كل فترة ضريبية. وينبغي أن يتضمن الإقرار معلومات محاسبية دقيقة، والدخل الخاضع للضريبة، والتعديلات، والالتزام الضريبي.
- سداد ضريبة الشركات: يتعين على الشركات سداد التزاماتها من ضريبة الشركات خلال 9 أشهر من نهاية الفترة الضريبية. ويمكن للشركات تجنب غرامات التأخر في السداد من خلال التوقيت الاستراتيجي لمدفوعاتها الضريبية.
- حفظ السجلات المالية: يجب على الشركات الاحتفاظ بالقوائم المالية، والفواتير، وكشوف الحسابات المصرفية، والعقود، والمستندات الداعمة. وينبغي للأشخاص الخاضعين للضريبة أو الأشخاص المعفيين المعنيين الاحتفاظ بهذه السجلات لمدة 7 سنوات على الأقل بعد نهاية الفترة الضريبية ذات الصلة.
- الامتثال لقواعد أسعار التحويل: إذا أبرمت الشركات معاملات مع أطراف مرتبطة أو أشخاص مرتبطين، فعليها الالتزام بمبدأ السعر المحايد. واعتمادًا على الحدود المعمول بها، قد يلزمها أيضًا تقديم نموذج الإفصاح عن أسعار التحويل وإعداد وثائق الملف الرئيسي (Master File) والملف المحلي (Local File).
- الامتثال في المنطقة الحرة: يجب على شركات المنطقة الحرة التي تطالب بصفة الشخص المؤهل في المنطقة الحرة استيفاء شروط هذه الصفة، مثل وجود جوهر اقتصادي كافٍ في الإمارات، والدخل المؤهل، والامتثال لقواعد أسعار التحويل، واشتراط القوائم المالية المدققة.
متى يجب على الشركات تقديم إقرار ضريبة الشركات في الإمارات وسدادها؟
يجب على الشركات بشكل عام تقديم إقرارات ضريبة الشركات وسداد الضريبة المستحقة خلال تسعة أشهر من نهاية سنتها المالية ذات الصلة.
على سبيل المثال:
| نهاية السنة المالية | الموعد النهائي لتقديم الإقرار والسداد |
|---|---|
| 31 ديسمبر 2025 | 30 سبتمبر 2026 |
| 31 مارس 2026 | 31 ديسمبر 2026 |
| 30 يونيو 2026 | 31 مارس 2027 |
تنطبق هذه المواعيد النهائية على الفترات الضريبية المقابلة. أما المواعيد النهائية للتسجيل في ضريبة الشركات فهي منفصلة وتعتمد على قواعد التسجيل المعمول بها لدى الهيئة الاتحادية للضرائب.
يمكن للشركات إتمام التسجيل، وتقديم الإقرارات، وسداد المدفوعات من خلال منصة EmaraTax.
ما قواعد الامتثال لضريبة الشركات التي تنطبق على الشركات الصغيرة؟
قد تستفيد الشركات الصغيرة من إعفاء الأعمال الصغيرة (SBR)، الذي يبسّط التزاماتها المتعلقة بضريبة الشركات عند استيفائها لمتطلبات الأهلية.
بموجب القواعد الحالية، يمكن للأشخاص الخاضعين للضريبة المقيمين في الإمارات والمؤهلين اختيار هذا الإعفاء إذا لم تتجاوز إيراداتهم 3 ملايين درهم في الفترة الضريبية ذات الصلة والفترات الضريبية السابقة، مع مراعاة الشروط المعمول بها.
تم تمديد الإعفاء ليشمل الفترات الضريبية التي تنتهي في 31 ديسمبر 2029 أو قبله.
للتأهل، يجب على الشركات بشكل عام:
- استيفاء حد الإيرادات البالغ 3 ملايين درهم.
- أن تكون شخصًا خاضعًا للضريبة مقيمًا في الإمارات.
- ألا تكون شخصًا مؤهلًا في المنطقة الحرة.
- ألا تكون عضوًا في مجموعة شركات متعددة الجنسيات تتجاوز حد الإيرادات المعمول به.
لا يُلغي إعفاء الأعمال الصغيرة جميع التزامات الامتثال. إذ يجب على الشركات المؤهلة مع ذلك التسجيل حيثما يُطلب ذلك، واختيار الإعفاء في إقرارها الضريبي، وتقديم الإقرار في الوقت المحدد، والاحتفاظ بسجلات مالية مناسبة.
ما الغرامات التي قد تواجهها الشركات بسبب عدم الامتثال لضريبة الشركات في الإمارات؟
قد تواجه الشركات التي لا تفي بالتزاماتها المتعلقة بضريبة الشركات غرامات إدارية، وتكاليف ضريبية إضافية، ومشكلات في الامتثال مع الهيئة الاتحادية للضرائب.
تشمل بعض المخالفات الشائعة ما يلي:
| عدم الامتثال | الغرامة المحتملة |
|---|---|
| التأخر في التسجيل في ضريبة الشركات | 10,000 درهم |
| التأخر في تقديم إقرار ضريبة الشركات | 500 درهم شهريًا خلال أول 12 شهرًا، ترتفع إلى 1,000 درهم شهريًا بعد ذلك |
| التأخر في سداد الضريبة | غرامات التأخر في السداد المعمول بها |
| عدم الاحتفاظ بالسجلات المطلوبة | الغرامات الإدارية المعمول بها |
كما طبّقت الهيئة الاتحادية للضرائب برنامجًا للإعفاء من غرامة التأخر في التسجيل للشركات التي تسجل للضرائب أو تسجل للإقرار السنوي لأول مرة خلال سبعة أشهر من نهاية فترتها الضريبية الأولى أو سنتها المالية الأولى.
إن الاحتفاظ بسجلات صحيحة، ومتابعة المواعيد النهائية، والتحقق من الحسابات الضريبية قد يجنّب الشركات التعرض لغرامات غير ضرورية.
كيف يمكن لرواد الأعمال الحفاظ على الامتثال لضريبة الشركات في الإمارات؟
للحفاظ على امتثال أعمالهم ضريبيًا، يجب على رواد الأعمال اعتماد إجراءات محاسبية سليمة، والالتزام بالمواعيد النهائية لتقديم الإقرارات الضريبية، ومراجعة سجلاتهم المالية بانتظام.
فيما يلي بعض الممارسات التي يمكن أن تساعد:
- الاحتفاظ بحسابات دقيقة: تتبّع دخل أعمالك ومصروفاتها ومعاملاتها التجارية بانتظام.
- متابعة المواعيد النهائية الضريبية: مواعيد التسجيل، وتقديم الإقرارات، والسداد.
- مراجعة الدخل الخاضع للضريبة: حدّد المصروفات القابلة للخصم، والدخل المعفى، والمصروفات غير القابلة للخصم.
- التحقق من المعاملات مع الأطراف المرتبطة: تأكد من أن المعاملات تتم على أساس مبدأ السعر المحايد.
- تنظيم المستندات المالية: احرص على أن تكون الفواتير، والعقود، وكشوف الحسابات المصرفية، والمستندات الداعمة متاحة بسهولة.
- متابعة التغييرات التنظيمية: تابع تحديثات الهيئة الاتحادية للضرائب ووزارة المالية.
- طلب التوجيه المهني: عند التعامل مع معاملات أو التزامات ضريبية معقدة، اطلب التوجيه من متخصصين ضريبيين مؤهلين.
باتباع هذه الممارسات، يمكن لأصحاب الأعمال إدارة مسؤولياتهم الضريبية والمحاسبية في الإمارات بشكل أفضل.
كيف يمكن لـ OnDemand International المساعدة في الامتثال لضريبة الشركات في الإمارات؟
تساعد OnDemand International الشركات على فهم المتطلبات التنظيمية في الإمارات، إلى جانب الاعتبارات الضريبية والمحاسبية ذات الصلة بها. ويمكن مناقشة إرشادات الامتثال لضريبة الشركات مع فريق OnDemand International، مثل:
- إجراءات التسجيل في ضريبة الشركات والوثائق المطلوبة.
- المعرفة بقضايا ضريبة الشركات ذات الصلة.
- متطلبات التوثيق للسجلات المالية والحسابات.
- الإعداد والإجراءات الخاصة بتقديم إقرار ضريبة الشركات.
- الاعتبارات الضريبية للمنطقة الحرة.
- متطلبات الامتثال التنظيمي المستمرة.
بالنسبة للأعمال أو العمليات الجديدة، يمكن أن تساعدك استشارة متخصص على معرفة المزيد عن التزاماتك المتعلقة بضريبة الشركات والاستعداد لأنشطة الامتثال. تواصل مع OnDemand International لمناقشة متطلبات أعمالك في الإمارات واستكشاف دعم الامتثال المناسب لضريبة الشركات.
الخلاصة
يتضمن الامتثال لضريبة الشركات في الإمارات إدارة تسجيل الشركة، والحسابات الضريبية، والإدارة المالية، وتقديم الإقرارات، والسداد وفقًا للقوانين الضريبية السارية. وينبغي للشركات أيضًا التحقق من مسؤولياتها المتعلقة بأسعار التحويل وتقييم مدى توفر إعفاءات ضريبية معينة.
إن الاحتفاظ بسجلات محدّثة، ومتابعة المواعيد النهائية، ومواكبة التحديثات التنظيمية، سيساعد رواد الأعمال وأصحاب الأعمال على إدارة التزاماتهم الضريبية والحد من مخاطر عدم الامتثال.
الأسئلة الشائعة
هل الامتثال لضريبة الشركات في الإمارات إلزامي لجميع الشركات؟
يجب على معظم الشركات في البر الرئيسي والمناطق الحرة في الإمارات الامتثال لمتطلبات ضريبة الشركات. ومع ذلك، قد تتأهل بعض الجهات وفئات الدخل للإعفاءات أو لمعاملة ضريبية خاصة.
ما هو معدل ضريبة الشركات في الإمارات؟
المعدل القياسي هو 0% على الدخل الخاضع للضريبة حتى 375,000 درهم، و9% على المبلغ الذي يتجاوز 375,000 درهم. وقد يحصل الأشخاص المؤهلون في المنطقة الحرة على معدل 0% على الدخل المؤهل.
ما هي غرامة التأخر في التسجيل في ضريبة الشركات في الإمارات؟
تبلغ الغرامة الإدارية للتأخر في تسجيل ضريبة الشركات 10,000 درهم إماراتي. وقد تستفيد الشركات المؤهلة من هذا المبلغ. اتفاقية التجارة الحرةمبادرة الإعفاء من العقوبات إذا استوفوا شروطها.